


Barcelona, 9 de noviembre de 2026.- La industria de la automoción atraviesa una redistribución de cuota, capacidad industrial y rentabilidad. Los fabricantes chinos cuentan con ventajas en costes y cadena de suministro eléctrica; los grupos tradicionales conservan escala, marcas, redes y capacidad financiera, pero afrontan resultados muy desiguales. La transición no permite declarar un vencedor único.
«Tradicional» no significa exclusivamente combustión y «chino» no significa eléctrico puro. BMW, Mercedes-Benz, Renault y Stellantis aumentan su actividad eléctrica. Geely y otros grupos chinos combinan distintas motorizaciones. Además, propiedad de la marca, país de fabricación y tecnología son variables diferentes: un vehículo de marca europea puede fabricarse en China y uno de marca china, en Europa.
BEV significa eléctrico de batería; PHEV, híbrido enchufable; HEV, híbrido no enchufable. La categoría china NEV engloba varias tecnologías y no equivale a BEV. Los híbridos mantienen un motor de combustión.
Según ACEA, entre enero y septiembre de 2026 las matriculaciones de turismos nuevos en la UE crecieron un 5,7%. El reparto muestra que la electrificación avanza por varias vías:
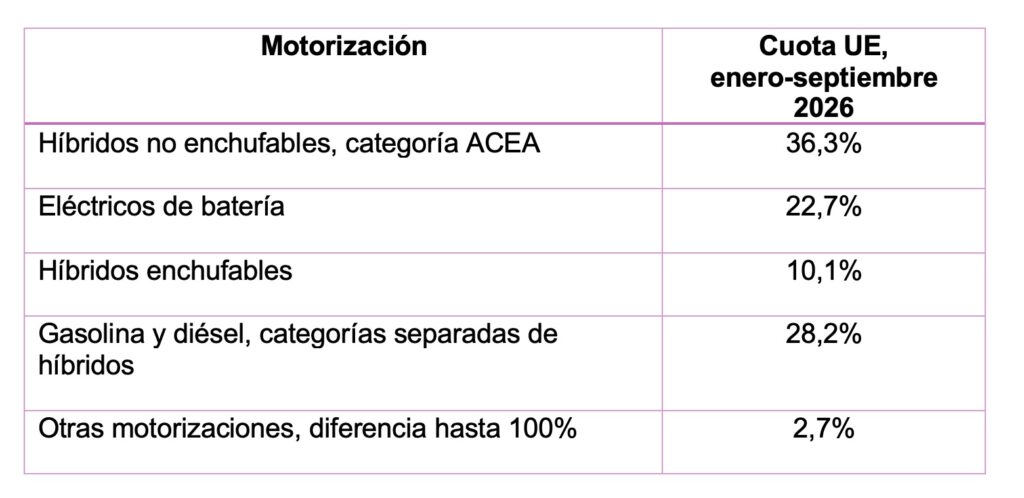
El crecimiento del eléctrico no supone la desaparición inmediata del motor térmico. Tampoco debe sumarse gasolina y diésel para estimar todos los coches con motor de combustión: muchos están clasificados como híbridos.
En España, GANVAM contabiliza 31.403 turismos BEV y PHEV en octubre, un 43,5% más interanual y casi el 32% del mercado mensual. El acumulado enero-octubre alcanza 250.772 unidades de ambas tecnologías [2]. Este dato no es comparable directamente con una cuota BEV de nueve meses de la UE.
Los fabricantes tradicionales: presión, pero respuestas distintas
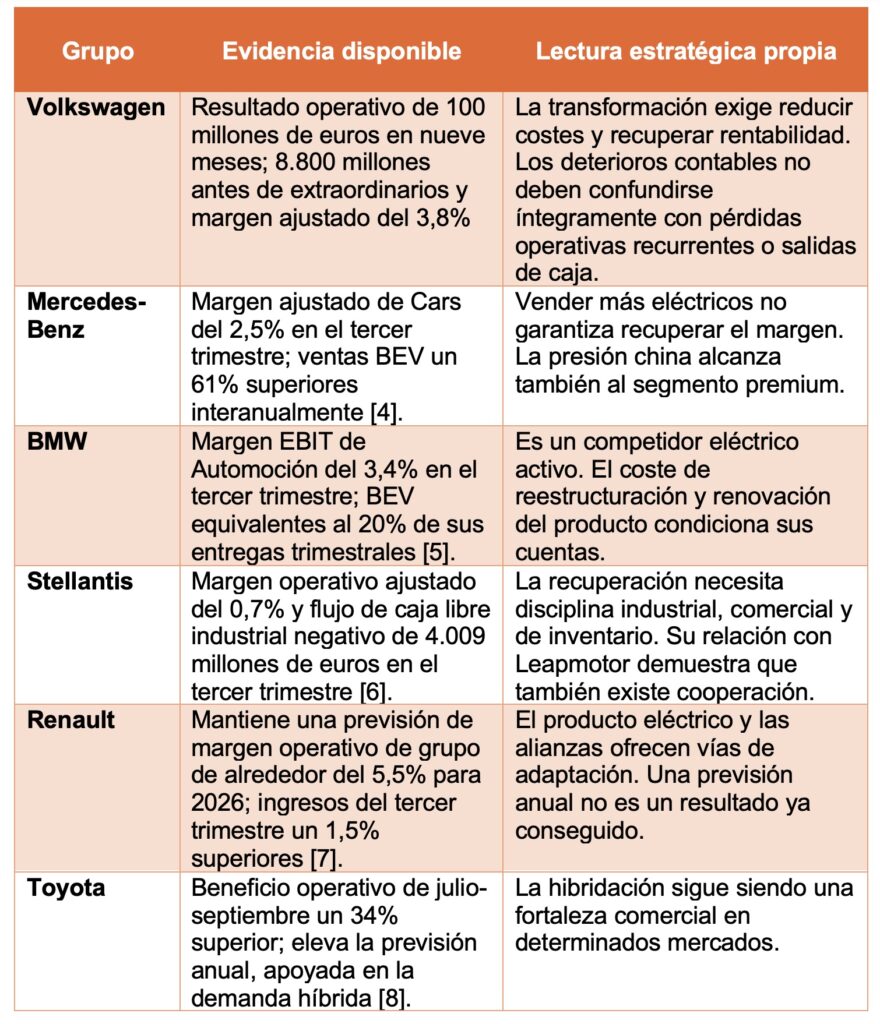
No procede atribuir toda la presión a China: las compañías también citan divisas, aranceles, costes de transformación, mezcla comercial y factores extraordinarios. Tampoco cabe extender estos seis casos a todos los fabricantes estadounidenses, japoneses y coreanos.
Los fabricantes chinos tampoco forman un bloque uniforme
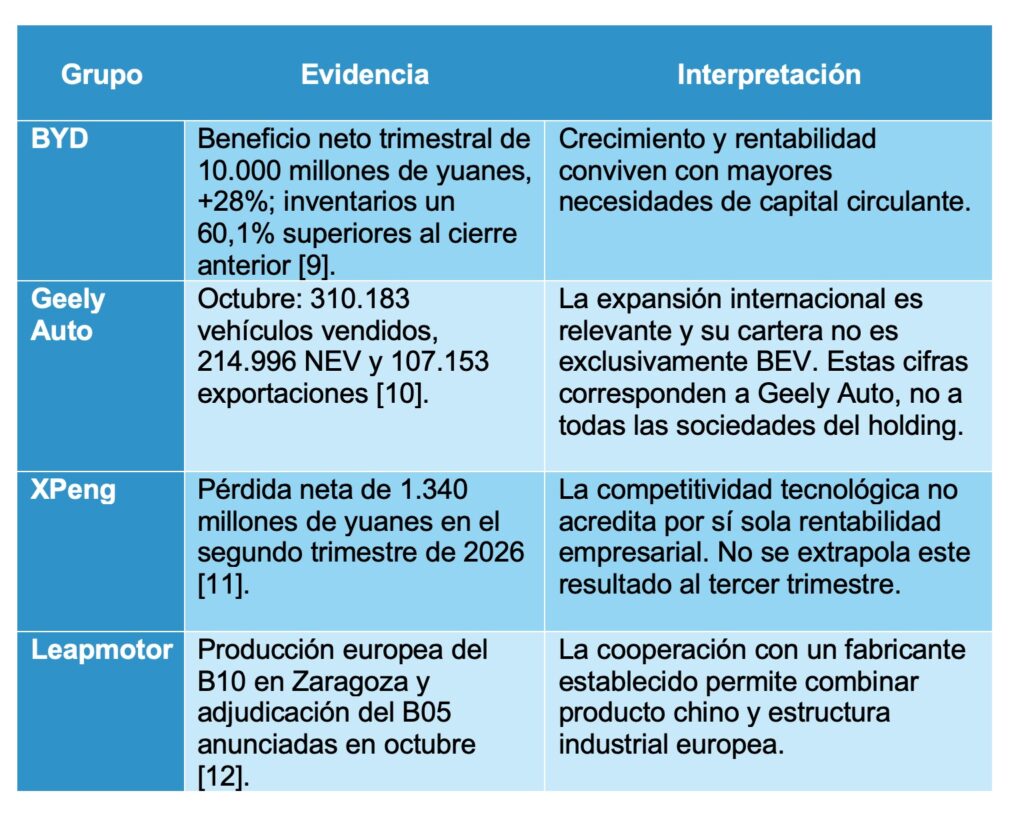
De dónde procede la ventaja china
La IEA identifica escala industrial, integración vertical y una cadena de suministro concentrada como factores relevantes. Su estudio publicado en 2025, con base de costes de 2024, estima que producir un SUV pequeño en China resulta más de un 30% más barato que en economías avanzadas, tanto con combustión como con batería [13]. Es una comparación industrial de referencia, no un descuento universal de venta en Europa.
En baterías, China concentraba más del 80% de la producción mundial de celdas en 2025 según la IEA [14]. Esto ayuda a explicar la profundidad del ecosistema proveedor, pero no significa que cada fabricante chino produzca sus propias celdas.
El precio final europeo incorpora transporte, homologación, fiscalidad, distribución y servicio. La ventaja debe evaluarse modelo a modelo y considerando financiación, seguro, reparación y valor residual. No puede suponerse una superioridad automática de todas las marcas chinas en software, seguridad o fiabilidad.
Barreras comerciales y fabricación local
La competencia depende también del origen industrial. Las medidas compensatorias europeas se refieren a determinadas importaciones de eléctricos originarios de China; no son simplemente un gravamen por nacionalidad de marca. La Comisión aceptó en febrero de 2026 un compromiso específico para el CUPRA Tavascan de Volkswagen Anhui, sujeto a precio mínimo y otras condiciones, que permite su exención de esos derechos.
La clasificación técnica importa: el texto normativo incluye ciertos vehículos con extensor de autonomía. No debe asumirse que cualquier vehículo llamado «híbrido» recibe idéntico tratamiento.
La producción local cambia los flujos. Leapmotor en Zaragoza es una evidencia de que la expansión china puede generar transporte desde fábricas europeas, además de importación marítima. La ruta futura no puede deducirse únicamente del país de origen de la marca.
Escenarios de trabajo, no pronósticos
Continuidad de la transición: coexistencia de tecnologías, crecimiento selectivo de marcas chinas y ajustes de capacidad tradicionales. Requiere flexibilidad de rutas y cartera.
Mayor localización europea: más producción regional de grupos chinos y sus socios. Aumenta el interés de contratos desde fábrica, sin asumir que desaparezcan las importaciones.
Guerra de precios y acumulación de existencias: más presión financiera y volatilidad operativa. Conviene proteger cobros, permanencias y costes de capacidad reservada.
Fuentes de Información Consultadas:
- ACEA, matriculaciones UE enero-septiembre de 2026.
- GANVAM, matriculaciones electrificadas de octubre de 2026.
- Volkswagen, resultados de nueve meses de 2026.
- Mercedes-Benz, resultados del tercer trimestre.
- BMW, resultados y realineamiento.
- Stellantis, resultados del tercer trimestre de 2026.
- Renault, ingresos del tercer trimestre y perspectivas.
- Reuters, Toyota, 5 de noviembre de 2026.
- Reuters, BYD, 29 de octubre de 2026.
- Geely Auto, ventas de octubre de 2026.
- XPeng, resultados del segundo trimestre de 2026.
- Stellantis / Leapmotor, comunicados de producción europea de octubre.
- IEA, What Next for the Global Car Industry, 2025.
- IEA, Global EV Outlook 2026, fabricación y comercio.
- EUR-Lex, Reglamento 2024/2754, versión consolidada de febrero de 2026.
- Comisión Europea, compromiso de precios del CUPRA Tavascan.